多くの経営者が「節税」という言葉に惹かれます。
しかし、その目的は本来「手元のキャッシュを増やすこと」にあるはずです。
もし節税によってかえって資金繰りが悪化するとしたら、それでも実行すべきでしょうか。
本記事では、節税の基本的な仕組みから、資金繰りが厳しくなる理由、本当に取り組むべきタイミングまでを、経営に不可欠な「キャッシュ」の視点から解説します。
1. そもそも節税とは何をすることなのか
まずは、節税で具体的に何をしているのか、全体像を整理しておきましょう。
節税は、大きく分けると3つの方法に分類できます。
節税の3つの分類
大前提として、税金は利益に対してかかります。
例えば利益が1,000万円出た場合、法人税率を30%とすると、1,000万円×30%で300万円の税金がかかる計算です。
利益を減らせば税金も減るというのは、当たり前ですが重要な前提です。
この前提を踏まえたうえで、節税の方法は次の3つに分類されます。
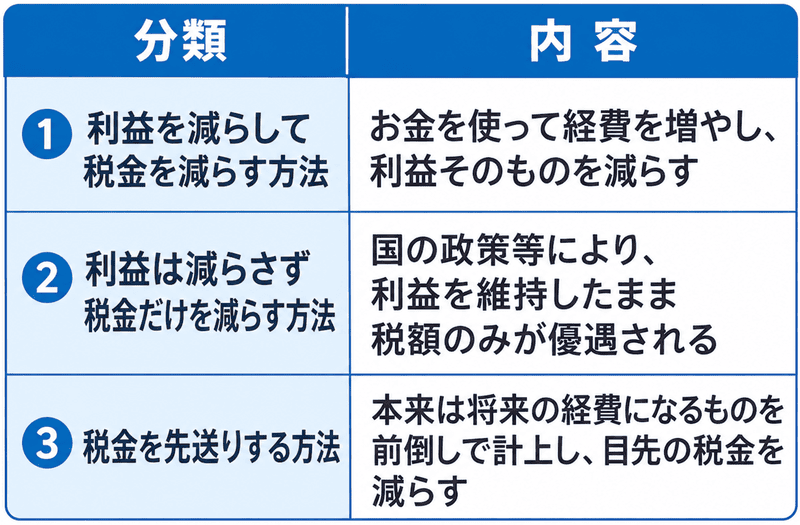
①利益を減らして税金を減らす方法
1つ目は、お金を使うことで利益を減らし、結果として税金も減らす方法です。
「どうせ税金を払うなら」と、飲食に使ったり、欲しかった機材や車を購入したりするケースがこれにあたります。
お金を使って利益を減らしているだけなので、これを本来の意味での節税と呼ぶかどうかはさておき、税金が減ることは事実です。
②利益は減らさず税金だけを減らす方法
2つ目は、利益はそのままで、税金だけを減らす方法です。
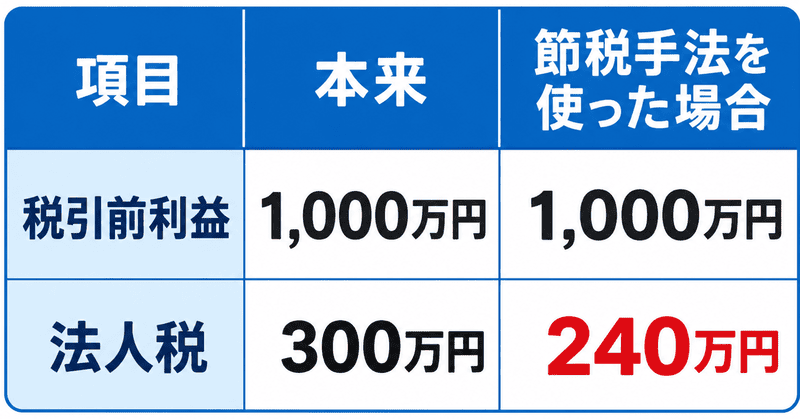
そんな夢のような方法があるのかと思われるかもしれません。具体例を見てみましょう。
例えば従業員の給料を増やした場合や、機械設備に投資した場合など、主に国の政策によって税金が優遇されるケースで使えることが多い方法です。
ただし、いつでも誰でも使えるわけではなく、あくまで条件に合致した場合に限られます。
③税金を先送りする方法
3つ目は、税金を先送りすることで目先の税金を減らす方法です。
節税手法として最もバリエーションが多いのがこのパターンといえるでしょう。
ざっくりいえば、本来はもっと先に経費になるはずのものを、前倒しで経費にするという考え方です。
- 本来は来年支払うものを今年のうちに先払いし、今期の経費にする
- 先にお金を支払って費用にし、後からそのお金が戻ってくる
- 本来は数年かけて費用にする減価償却費を、一気に計上する(この場合、お金は出ていきません)
いずれも前倒しで経費になる一方で、その分翌期以降の経費が減ったり、将来お金が戻ってきた際に収入として税金がかかったりします。
つまり、最初に税金が減って後から税金が増えるため、長い目で見るとトータルで支払う税金は変わりません。
細かく見れば途中で税率が変わるケースもありますが、大枠としては税金の総額は減らないため、この方法は「繰り延べ」「先送り」と呼ばれます。
トータルで税金が変わらないのであれば、実施する意味があるのか疑問に思うかもしれません。
しかし、トータルで支払う税額は同じであっても、先に税金が少なくなるほうが経営上のメリットがある場合、繰り延べを実施するケースが多くなっています。
2. 節税すると資金繰りが厳しくなる理由
ここからは、節税とキャッシュの関係について解説します。
まず押さえておきたいのは、節税には「お金が出ていくもの」と「出ていかないもの」の2種類があるという点です。
お金が出ていく節税と出ていかない節税
お金が出ていかない節税は、文字通りキャッシュが減りません。
税金だけが減るため、目先の資金繰りはむしろ良くなります。
特に、給与アップや設備投資といった、国の政策等で決められた「利益は減らさず税金だけ減る」という節税手法は、デメリットがないためお勧めできる方法です。
ただし条件があるため誰でも使えるわけではなく、複雑な制度も多いため、税理士に相談することをお勧めします。
問題となるのは「お金が出ていく節税」です。
お金を払って経費を増やすと税金は減りますが、その減った税金よりも、実際に出ていくお金のほうが多くなってしまうのです。
具体例で見る資金繰りへの影響
具体的な数字で見てみましょう。
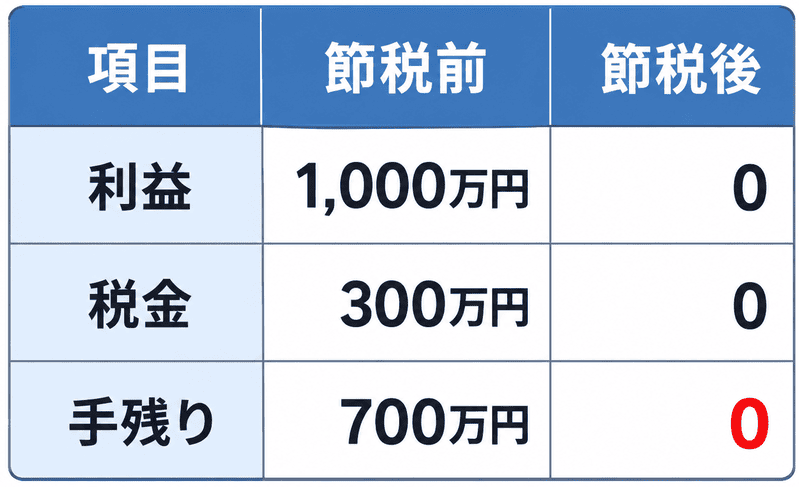
もともと利益が1,000万円で、税金が300万円だとします。この場合、手元には700万円が残ります。
ここで、税金を払いたくないという理由で1,000万円の経費を増やしたとします。
すると利益は0円になり、税金も0円になります。たしかに税金は減りましたが、この場合の手元のキャッシュは0円です。
税金を払った場合は700万円が手元に残るのに対し、1,000万円の経費を増やした場合はキャッシュが0円になってしまいます。
つまり、節税をしたことで、かえってお金がなくなってしまうということです。
なぜこうなるかというと、税率の問題です。
法人税率がおおよそ30%であるため、使ったお金のうち税金が減るのは30%分だけで、残り70%はそのままお金が出ていってしまいます。
お金を使う節税をすると、短期的には資金繰りが悪化するのです。
生命保険を使った節税の落とし穴
後からお金が戻ってくるケースも同様です。
例えば、会社が毎年生命保険料として100万円を支払うとします。
本来、生命保険で経費にできる金額には上限がありますが、ここでは話を単純にするため、全額経費にできると仮定します。
キャッシュは100万円出ていきますが、それによって減る税金は30万円だけです。
差し引き70万円は、毎年会社の外へ流出していくことになります。
節税目的の生命保険は、払いっぱなしではなく、将来解約してお金を受け取ることを前提にしているのが一般的です。
例えば、10年後に支払った分が戻ってくるとします。
戻ってくるなら、お金は損をせず税金も減るので良いのではないかと思うかもしれません。
しかし、問題は、解約して解約返戻金が戻ってきた際に、それが利益として税金の対象になるという点です。
保険料を支払っている10年間は税金が減りますが、10年後にまとまって戻ってくるタイミングで、今度はその分に税金がかかります。
したがって、税金は長い目で見れば差し引き0円です。
実務上は、解約返戻金を受け取るタイミングで退職金を支払って費用を増やしたり、赤字の年に合わせて戻すようにして税金がかからないよう調整したりすることもあります。
しかし、これは別の話になるため、本記事では省略します。
最大の問題は、保険料を払い続け、お金が戻ってくるまでの間、ずっとキャッシュが流出し続けるという点です。
毎年100万円を支払う例でいえば、30万円の税金が減る一方で、差し引き70万円は毎年キャッシュが減り続けます。
通常は、お金が戻ってくる10年後まで途中で解約することはないため、その間はいわば会社の外にお金を積み立てているような状態になります。
当然、そのお金を自由に使うことはできません。
銀行からの評価にも影響する
このように、お金を使う節税の最大の問題は、会社にとって最も重要な「キャッシュ」が減ってしまうことです。
特に小さな会社は財務基盤が弱いため、銀行から借りてでもキャッシュを多く持つべきなのですが、節税と称してかえってキャッシュを減らしてしまっているケースが少なくありません。
銀行との関係についても触れておきます。そもそも利益を減らす節税は、銀行からの評価も下げてしまいます。
銀行は当然、儲かっている会社にお金を貸したいと考えているため、利益を減らすということは、それだけ銀行からの評価が下がり、お金を借りづらくなるということです。
このように、お金を使う節税は、キャッシュを減らすだけでなく、銀行からの評価という面でも会社に不利に働きます。
節税の是非は会社の状況次第
だからといって、節税は一律にやめるべきだと言いたいわけではありません。
ここまでは、小さな会社のキャッシュという視点で解説してきました。
しかし実際には、手元の資金に余裕があるか、今後も安定して利益が見込めるかによって、会社ごとに状況は異なります。
重要なのは、「先を見据えて意思決定できているか」ということです。
例えば、資金にまだ余裕がない小さな会社であれば、節税よりも優先すべきことがあります。
それは、税金をきちんと払って利益を積み上げ、銀行からの借入も活用しながら、手元のキャッシュを厚くすることです。
逆に、すでにある程度の規模があり、キャッシュも年商と同じくらいあり、先々の収益も安定しているという会社であれば、節税に取り組んでも良いといえます。
現状とこの先を見越したうえで考えることが重要です。
税金を払いたくないから節税をするという発想は、かえって会社を苦しくしてしまうリスクがあることを、しっかり認識しておく必要があります。
3. 節税はこんな時に考えよう
基本的に、小さな会社はまだ資金も経営も安定していないため、節税よりもきちんと利益を出して会社にお金を貯め、銀行からの評価を高めて借入もできるようにしておくほうが良いと考えられます。
なお、先述したお金が減らない、デメリットのない節税手法もありますので、その活用については税理士と相談しながら取り組んでください。
事業承継やM&Aを見据えたタックスプランニング
では、節税を本格的に考えるべきタイミングはいつなのでしょうか。
それは、会社を手放すことや事業承継などを考え始める時期といえます。
会社を手放すということは、経営者が持っている会社の株式を誰かに渡すことを意味しますが、その際には会社の株式の価値に応じた税金の問題が発生します。
簡単にいえば、利益が出ている会社は株式の価値が高いため、株式を譲る際の税金は高くなります。反対に、利益が出ていない会社は株式の価値が低いため、税金は少なくなります。
例えば、経営者の子どもに会社を譲りたいという場合には、できるだけ株式の価値を下げて税金を少なくしたほうが良い、ということになります。
このあたりであらかじめタックスプランニングをしているかどうかで、税金の額が大きく変わってくるケースがあります。
したがって、本格的に節税を考えるのは、こうした株式の評価が絡むケースが中心になるといえるでしょう。
承継先によって考え方は変わる
ただし、これも選択肢はさまざまです。承継先が子どもか第三者かによって、望ましい株式の状態は変わってきます。
子どもへの承継を考える場合
子どもに会社を譲る場合は、株式の価値が低いほうが税金は少なく済みます。
しかし、株式の価値が低いということは、それだけ利益が出ていない会社ということでもあり、そのような会社を子どもが引き継ぎたいと思うかどうかという問題も出てきます。
第三者への売却を考える場合
会社を第三者に売却しようと考える場合には、当然、儲かっている会社のほうが高く売れます。
高く売るためには利益をしっかり出しておく必要があり、その分税金も高くなりますが、それでも売却によって入ってくるお金のほうが多くなります。
そのため、第三者への売却を考えるのであれば、会社の利益をしっかり出していくという選択になります。
結局のところ、節税を考えるうえで重要なのは、「将来的に会社をどうするか」から逆算して考えるということです。これはいわゆる「出口戦略」と呼ばれる考え方でもあります。
まとめ
お金を使う節税は、減る税金よりも出ていくお金のほうが多いため、手元のキャッシュを減らしてしまいます。
特に、資金にまだ余裕がない小さな会社は、節税よりも税金をきちんと払って利益を積み上げ、キャッシュと銀行からの評価を高めることを優先しましょう。
一方で、事業承継やM&Aといった出口戦略を考える段階になれば、節税も視野に入れたタックスプランニングが必要になります。
大切なのは、「将来的に会社をどうするか」から逆算して、今何をすべきかを判断することです。
なお、お金が出ていかずに税金だけが減る節税もあります。こうした制度の活用や具体的な税務の判断は、税理士と相談しながら、自社にとって最善の選択を検討してください。
さらに詳しい情報や個別の無料相談をご希望の方は、メルマガでも情報を発信しています。
興味のある方は、ぜひ登録してみてください。